


از مدل بلک – شولز (Black–Scholes model)برای ارزشگذاری آپشن استفاده میشود. این روش تخمینی نظری از قیمت آپشنهای سبک اروپایی برای داراییهایی است که سود نقدی پرداخت نمیکنند. این عامل همچنین نشان میدهد که با تغییر هر یک از پارامترهای اثرگذار بر قیمت آپشن، پرمیوم چقدر تغییر میکند. متغیرهای اصلی معادله بلک شولز به شرح زیر است:
- نوع اختیار Call/Put
- قیمت دارایی پایه در بازار نقدی (S۰)
- قیمت اعمال قرارداد اختیار (K)
- نرخ بهره بدون ریسک (r)
- تعداد روز تقویمی باقی مانده تا سررسید (T)
- نوسانپذیری دارایی پایه (σ)
در فرمول تعدیل شده بلک شولز برای ارائه تخمین دقیقتر از پرمیوم در صورتی که دارایی پایه سود نقدی پرداخت کند، نسبت سود نقدی به قیمت دارایی پایه نیز در محاسبات لحاظ میشود. در مقابل در قراردادهای اختیار موجود در بورسکالا داراییهای پایه، سود نقدی پرداخت نمیکنند و این عدد را صفر در نظر میگیرند. سایر متغیرهای مدل به شرح زیر هستند: دارایی پایه قرارداد آپشن ممکن است گواهی سپرده سکه، گواهی سپرده زعفران و یا قرارداد آتی زعفران نگین باشد. قیمت اعمال قرارداد و قیمت آخرین معامله قرارداد نیز از تابلوی بورس کالا در دسترس است. نرخ بهره بدون ریسک مورد استفاده، نرخ بهره بانکی است. همچنین نوسانپذیری دارایی پایه خود به دو دسته تاریخی و ضمنی تقسیم میشود. نوسانپذیری ضمنی، پیشبینی معاملهگران نسبت به نوسانات دارایی پایه در آینده است در حالی که نوسانپذیری تاریخی، با استفاده از قیمتهایپایانی دارایی پایه محاسبه میشود.
- مدل بلک شولز برای محاسبه اختیار خرید و فروش:
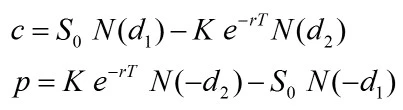
که در آن:
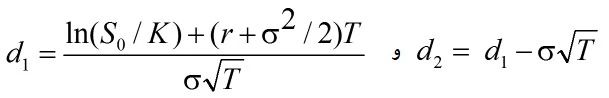
چطور از ماشین حساب بلک شولز استفاده کنیم؟
استفاده از این ابزار نیاز به دانش ریاضی ندارد؛ کافی است پارامترهای زیر را وارد کنید تا قیمت نظری قرارداد اختیار بهصورت خودکار محاسبه شود:
- نماد یا دارایی پایه را از لیست جستجو انتخاب کنید یا قیمت دارایی پایه (S) را بهصورت دستی وارد کنید.
- قیمت اعمال (K) قرارداد اختیار مورد نظر را وارد کنید.
- تعداد روز باقیمانده تا سررسید (T) را مشخص کنید.
- نوسانپذیری دارایی پایه (σ) را — بهصورت تاریخی یا ضمنی — وارد کنید.
- نرخ بهره بدون ریسک (r) را تنظیم کنید؛ بهصورت پیشفرض روی ۳۰٪ قرار دارد.
- روی دکمه «محاسبه کن» بزنید تا قیمت نظری اختیار خرید و فروش، به همراه پارامترهای یونانی، نمایش داده شود.
مثال عددی محاسبه با مدل بلک شولز
فرض کنید قیمت دارایی پایه (S) برابر ۱۰۰۰ تومان، قیمت اعمال (K) برابر ۹۵۰ تومان، ۳۰ روز (T) تا سررسید باقی مانده، نوسانپذیری سالانه دارایی پایه (σ) برابر ۴۰٪ و نرخ بهره بدون ریسک (r) برابر ۳۰٪ باشد. با قرار دادن این اعداد در فرمول بلک شولز، ابتدا مقادیر d۱ و d۲ محاسبه میشوند و سپس با استفاده از تابع توزیع نرمال استاندارد (N)، قیمت نظری اختیار خرید (Call) و اختیار فروش (Put) به دست میآید. از آنجا که این محاسبات چند مرحلهای و حساس به خطای گرد کردن اعداد هستند، بهجای محاسبه دستی میتوانید همین اعداد را در فرم بالا وارد کنید تا ماشینحساب بهصورت دقیق و آنی نتیجه را برای شما محاسبه کند.
پارامترهای یونانی (Greeks) در مدل بلک شولز
در کنار قیمت نظری، مدل بلک شولز مجموعهای از شاخصهای حساسیت به نام «یونانیها» تولید میکند که نشان میدهند قیمت اختیار معامله نسبت به تغییر هر یک از پارامترهای ورودی چقدر تغییر میکند:
- دلتا (Delta): میزان تغییر قیمت اختیار به ازای یک واحد تغییر در قیمت دارایی پایه.
- گاما (Gamma): نرخ تغییر دلتا نسبت به تغییر قیمت دارایی پایه.
- وگا (Vega): حساسیت قیمت اختیار نسبت به تغییر نوسانپذیری.
- تتا (Theta): میزان کاهش ارزش زمانی اختیار معامله با گذشت هر روز.
- رو (Rho): حساسیت قیمت اختیار نسبت به تغییر نرخ بهره بدون ریسک.
معاملهگران حرفهای از یونانیها برای مدیریت ریسک پرتفوی اختیار معامله و پوشش ریسک (Hedging) استفاده میکنند؛ برای مثال دلتا نزدیک به صفر یا یک نشان میدهد که اختیار معامله بهترتیب چقدر «بیارزش» یا «باارزش» شده است.
تفاوت نوسانپذیری تاریخی و ضمنی
نوسانپذیری تاریخی (Historical Volatility) بر اساس قیمتهای پایانی گذشته دارایی پایه محاسبه میشود و نشاندهنده میزان نوسان واقعی قیمت در یک بازه زمانی مشخص (مثلاً ۳۰ یا ۹۰ روز اخیر) است. این عدد صرفاً گذشتهنگر است و لزوماً آینده را پیشبینی نمیکند.
نوسانپذیری ضمنی (Implied Volatility) در مقابل، از قیمت فعلی بازار قرارداد اختیار استخراج میشود؛ یعنی بهجای اینکه ورودی مدل بلک شولز باشد، از معکوسکردن فرمول و قرار دادن قیمت واقعی معامله بهدست میآید. این عدد بازتاب انتظار جمعی معاملهگران از نوسانات آتی دارایی پایه است و در عمل، معیار مهمتری برای قیمتگذاری منصفانه محسوب میشود؛ زیرا بازار را بهصورت آیندهنگر در نظر میگیرد نه فقط بر اساس دادههای تاریخی.