
لبخند نوسان چیست؟ (نمودار نوسان ضمنی اختیار معامله)
در بازار اختیار معامله، قیمت قراردادها تنها به قیمت سهم پایه و زمان باقیمانده تا سررسید وابسته نیست. نوسان ضمنی نیز یکی از عوامل مهم قیمتگذاری اختیارهاست؛ عاملی که میتواند در قراردادهای مختلف یک سهم، حتی با سررسید یکسان، متفاوت باشد.
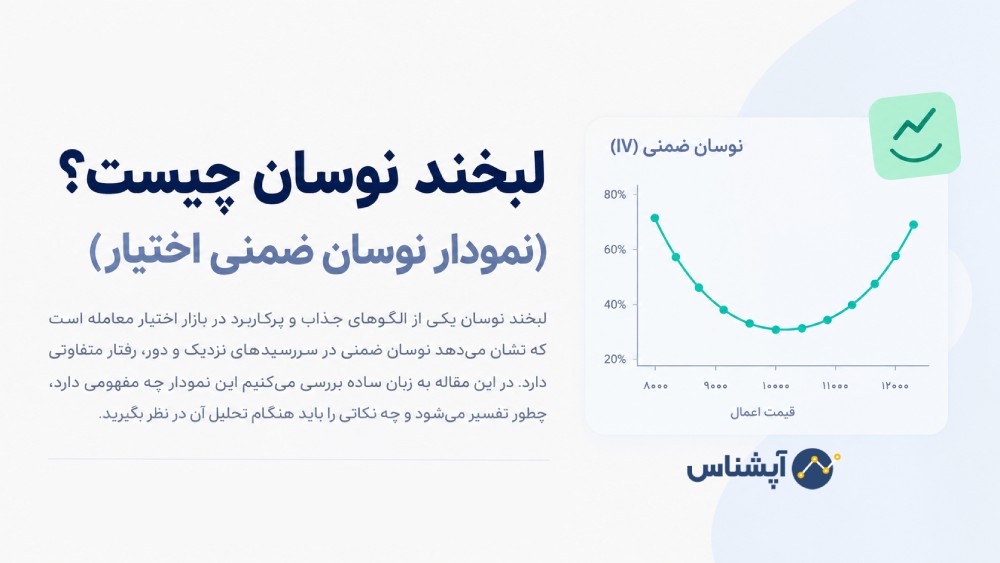
اگر نوسان ضمنی قراردادها را بر اساس قیمت اعمال آنها روی نمودار رسم کنیم، ممکن است منحنیای شبیه لبخند ایجاد شود. این الگو را لبخند نوسان (Volatility Smile) مینامند.
اما این شکل چه اطلاعاتی در اختیار معاملهگر قرار میدهد؟ آیا بالا بودن نوسان ضمنی یک قرارداد به معنای فرصت خرید است؟ و چطور میتوان از این نمودار در تحلیل زنجیره اختیار معامله استفاده کرد؟
در این مقاله، به زبان ساده با مفهوم لبخند نوسان، نحوه شکلگیری آن و کاربردهایش در تحلیل قراردادهای اختیار معامله آشنا میشویم.
لبخند نوسان چیست؟
لبخند نوسان الگویی در نمودار نوسان ضمنی قراردادهای اختیار معامله است که در آن، نوسان ضمنی قراردادهای دارای قیمت اعمال پایینتر و بالاتر از قیمت اعمال نزدیک به پول، بیشتر است. در نتیجه، منحنی نوسان ضمنی در میانه پایینتر قرار میگیرد و در دو طرف افزایش پیدا میکند؛ شکلی که به لبخند شباهت دارد.
برای ترسیم این نمودار معمولاً دو متغیر را در نظر میگیریم:
- محور افقی: قیمت اعمال قراردادهای اختیار معامله (Strike Price)
- محور عمودی: نوسان ضمنی قراردادها (Implied Volatility)
در یک لبخند نوسان متقارن، نوسان ضمنی در نزدیکی قیمت اعمال متناظر با قیمت دارایی پایه کمتر است و با فاصله گرفتن قیمت اعمال از آن، افزایش پیدا میکند.
البته همه بازارها و همه سررسیدها چنین الگویی ندارند. گاهی منحنی به یک سمت متمایل است یا تنها در بخشی از قیمتهای اعمال شکل مشخصی دارد.
یک مثال ساده از لبخند نوسان
فرض کنید سهمی با قیمت ۱۰٬۰۰۰ ریال معامله میشود و سه قرارداد اختیار خرید یا فروش با سررسید یکسان در قیمتهای اعمال مختلف بررسی میکنیم. برای سادهسازی، نوسانهای ضمنی فرضی زیر را در نظر بگیرید:
قیمت اعمالنوسان ضمنی
۸٬۰۰۰ ریال | ۴۲٪
۹٬۰۰۰ ریال | ۳۴٪
۱۰٬۰۰۰ ریال | ۲۸٪
۱۱٬۰۰۰ ریال | ۳۳٪
۱۲٬۰۰۰ ریال | ۴۱٪
اگر این مقادیر را روی نمودار قرار دهیم، نوسان ضمنی در نزدیکی قیمت اعمال ۱۰٬۰۰۰ ریال کمترین مقدار را دارد و در دو طرف افزایش پیدا میکند. این نمونه، شکل سادهشدهای از لبخند نوسان است.
اعداد بالا صرفاً مثالی آموزشی هستند و به قرارداد واقعی یا داده زنده بازار اشاره ندارند.
چرا لبخند نوسان شکل میگیرد؟
نوسان ضمنی مستقیماً از قیمت بازار اختیار معامله استنباط میشود. بنابراین شکل منحنی آن میتواند تحت تأثیر عرضه و تقاضا، انتظارات معاملهگران، ریسکهای نامتقارن و محدودیتهای مدلهای قیمتگذاری قرار بگیرد.
مهمترین عوامل عبارتاند از:
۱. تفاوت تقاضا برای پوشش ریسک
سرمایهگذاران ممکن است برای محافظت از پرتفوی خود در برابر افت شدید قیمت، تقاضای بیشتری برای اختیار فروش با قیمت اعمال پایینتر داشته باشند. افزایش تقاضا میتواند قیمت این قراردادها و در نتیجه نوسان ضمنی استنباطشده از آنها را بالا ببرد.
این رفتار یکی از توضیحهای مهم برای افزایش نوسان ضمنی در سمت نزولی بازار است؛ الگویی که بیشتر با عنوان «چولگی نوسان» شناخته میشود تا لبخند متقارن.
۲. انتظارات درباره حرکات شدید قیمت
اگر معاملهگران احتمال بیشتری برای رخ دادن حرکات بزرگ قیمت در نظر بگیرند، ممکن است حاضر باشند برای قراردادهایی که در چنین شرایطی ارزش پیدا میکنند، مبلغ بیشتری بپردازند. این موضوع میتواند در شکل منحنی نوسان ضمنی منعکس شود.
۳. عرضه و تقاضای متفاوت در قیمتهای اعمال مختلف
نقدشوندگی و حجم معاملات در تمام قراردادهای یک زنجیره یکسان نیست. تفاوت در سفارشهای خریدوفروش، عمق بازار و تقاضای معاملهگران میتواند باعث تفاوت قیمت قراردادها و نوسان ضمنی محاسبهشده از آنها شود.
در بازارهایی با نقدشوندگی پایین، بخشی از شکل مشاهدهشده منحنی ممکن است ناشی از فاصله قیمت پیشنهادی خرید و فروش یا کیفیت پایین دادهها باشد؛ بنابراین هر اختلافی لزوماً یک سیگنال اقتصادی معنادار نیست.
۴. محدودیت مدلهای قیمتگذاری
در مدل بلک-شولز ساده، با فرضهای مشخص مدل، نرخ بهره و سایر ورودیهای ثابت، نوسان یکسانی برای قیمتگذاری قراردادها در نظر گرفته میشود. اما در بازار واقعی، قیمتهای مشاهدهشده معمولاً با یک نوسان ثابت برای تمام قیمتهای اعمال سازگار نیستند.
برای هر قرارداد میتوان با استفاده از قیمت بازار، نوسان ضمنی متناظر را محاسبه کرد. تفاوت این نوسانها در قیمتهای اعمال مختلف، یکی از راههای مشاهده ساختار نوسان بازار است.
تفاوت لبخند نوسان و چولگی نوسان چیست؟
این دو اصطلاح به هم مرتبطاند، اما دقیقاً یک معنا ندارند.
لبخند نوسان به الگویی گفته میشود که نوسان ضمنی در دو سمت قیمت اعمال نزدیک به پول افزایش مییابد. در شکل متقارن آن، منحنی تقریباً شبیه حرف U است.
چولگی نوسان (Volatility Skew) زمانی دیده میشود که نوسان ضمنی در یک سمت بیشتر از سمت دیگر باشد یا منحنی نسبت به مرکز تقارن نداشته باشد.
برای مثال، در بازار سهام ممکن است اختیارهای فروش با قیمت اعمال پایینتر، نوسان ضمنی بالاتری از اختیارهای خرید با فاصله مشابه از قیمت سهم داشته باشند. در این حالت منحنی به سمت قراردادهای نزولی متمایل است.
پس هنگام تحلیل نمودار، صرفاً به Uشکل بودن یا نبودن آن توجه نکنید؛ جهت و میزان نامتقارن بودن منحنی نیز اهمیت دارد.
چگونه نمودار لبخند نوسان را تحلیل کنیم؟
برای اینکه مقایسه نوسان ضمنی قراردادها معنا داشته باشد، بهتر است مراحل زیر را رعایت کنید:
گام اول: قراردادهای قابل مقایسه انتخاب کنید
قراردادها را تا حد امکان از یک دارایی پایه و یک سررسید انتخاب کنید. مقایسه قراردادهای دارای سررسیدهای متفاوت میتواند اثر ساختار زمانی نوسان را با اثر قیمت اعمال ترکیب کند و تفسیر نمودار را دشوار سازد.
گام دوم: قیمت اعمال و نوسان ضمنی را استخراج کنید
برای هر قرارداد، قیمت اعمال و نوسان ضمنی متناظر با قیمت بازار را ثبت کنید. اگر قیمت بازار در دسترس نیست یا فاصله سفارشهای خریدوفروش زیاد است، نتیجه محاسبه میتواند قابل اتکا نباشد.
گام سوم: قراردادهای نزدیک به پول را مشخص کنید
قیمت سهم پایه را با قیمت اعمال قراردادها مقایسه کنید. قراردادهای نزدیک به پول، نقطه مرجع مناسبی برای بررسی شکل منحنی هستند؛ هرچند محل دقیق کمینه نوسان ضمنی در تمام بازارها الزاماً دقیقاً برابر قیمت سهم نیست.
گام چهارم: منحنی را رسم کنید
قیمت اعمال را روی محور افقی و نوسان ضمنی را روی محور عمودی قرار دهید. افزایش نوسان ضمنی در دو سمت منحنی میتواند نشانه لبخند نوسان باشد. افزایش یکطرفه یا نامتقارن بودن منحنی نیز ممکن است نشاندهنده چولگی باشد.
گام پنجم: نقدشوندگی و کیفیت داده را بررسی کنید
پیش از تفسیر منحنی، حجم معاملات، موقعیتهای باز، فاصله بهترین سفارش خریدوفروش و تازگی قیمتها را بررسی کنید. نوسان ضمنی محاسبهشده از یک قیمت غیرواقعی یا قدیمی ممکن است تصویری گمراهکننده از بازار ارائه دهد.
گام ششم: نمودار را در کنار سایر اطلاعات تفسیر کنید
لبخند نوسان بهتنهایی نمیگوید قیمت سهم در آینده بالا میرود یا پایین میآید. برای تصمیمگیری، باید آن را در کنار قیمت قرارداد، ارزش ذاتی و زمانی، زمان باقیمانده تا سررسید، نقدشوندگی و شرایط سهم پایه بررسی کرد.
کاربرد لبخند نوسان در معاملات اختیار
نمودار لبخند نوسان میتواند در چند زمینه به تحلیلگر کمک کند:
- مقایسه قراردادها: بررسی تفاوت نوسان ضمنی قراردادهای دارای قیمت اعمال متفاوت.
- ارزیابی نسبی قیمتگذاری: شناسایی قراردادهایی که نوسان ضمنی آنها نسبت به قراردادهای قابل مقایسه متفاوت است و نیاز به بررسی بیشتر دارند.
- تحلیل ریسک: درک اینکه بازار برای ریسکهای مرتبط با قیمتهای اعمال مختلف چه نوسانی را در قیمتها منعکس کرده است.
- بررسی تغییرات بازار: مقایسه منحنی در زمانهای مختلف برای مشاهده تغییر انتظارات یا تقاضای پوشش ریسک.
- تکمیل تحلیل استراتژی: استفاده از ساختار نوسان در کنار سایر عوامل برای بررسی استراتژیهای خرید یا فروش اختیار.
با این حال، نوسان ضمنی بالاتر به معنای گران بودن قطعی قرارداد نیست و نوسان ضمنی پایینتر نیز بهتنهایی نشاندهنده ارزندگی نیست. ارزیابی این موضوع به مدل، مفروضات، شرایط بازار و ریسکهای قرارداد بستگی دارد.
ارتباط لبخند نوسان با مدل بلک-شولز
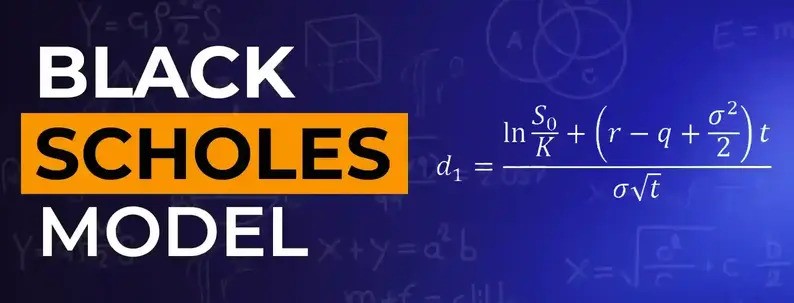
مدل بلک-شولز یکی از مدلهای شناختهشده برای قیمتگذاری اختیار معامله است. در نسخه ساده این مدل، نوسان بهعنوان یکی از ورودیهای اصلی در محاسبه ارزش نظری قرارداد استفاده میشود.
در عمل، تحلیلگر میتواند قیمت بازار هر قرارداد را در مدل قرار دهد و نوسان ضمنیای را محاسبه کند که قیمت مدل را با قیمت مشاهدهشده سازگار میکند. اگر نوسان ضمنی قراردادها در قیمتهای اعمال مختلف متفاوت باشد، با ساختاری مانند لبخند یا چولگی نوسان روبهرو خواهیم بود.
بنابراین لبخند نوسان الزاماً به این معنا نیست که مدل بلک-شولز در تمام کاربردهای خود بیفایده است؛ بلکه نشان میدهد فرض نوسان ثابت برای توصیف کامل قیمتهای بازار کافی نیست. برای آشنایی بیشتر با این موضوع، مطالعه مقاله «چرا مدل بلک-شولز همیشه درست نیست؟» میتواند مفید باشد.
هنگام بررسی لبخند نوسان به چه نکاتی توجه کنیم؟
برای تحلیل دقیقتر، این موارد را در نظر داشته باشید:
- مقایسه را تا حد امکان میان قراردادهای دارای سررسید یکسان انجام دهید.
- از دادههای تازه و قیمتهایی استفاده کنید که نماینده مناسبی از شرایط بازار باشند.
- تأثیر فاصله سفارش خریدوفروش و نقدشوندگی پایین را نادیده نگیرید.
- لبخند نوسان را با پیشبینی قطعی جهت حرکت سهم اشتباه نگیرید.
- تفاوت نوسان ضمنی را در کنار ارزش زمانی، قیمت اعمال و زمان باقیمانده تا سررسید بررسی کنید.
- هنگام مقایسه دو منحنی در زمانهای مختلف، تغییر قیمت سهم پایه و شرایط عمومی بازار را نیز در نظر بگیرید.
جمعبندی
لبخند نوسان، الگویی در نمودار نوسان ضمنی قراردادهای اختیار معامله است که نشان میدهد نوسان ضمنی در قیمتهای اعمال مختلف چگونه تغییر میکند. شناخت این نمودار به معاملهگر کمک میکند ساختار قیمتگذاری قراردادها را بهتر ببیند، تفاوت میان لبخند و چولگی نوسان را تشخیص دهد و ارزیابی دقیقتری از ریسک و قیمت نسبی قراردادها داشته باشد.
نکته مهم این است که نمودار لبخند نوسان بهتنهایی سیگنال خرید یا فروش نیست. استفاده از آن زمانی مفیدتر خواهد بود که در کنار تحلیل زنجیره آپشن، کیفیت دادهها، نقدشوندگی، زمان باقیمانده تا سررسید و سایر عوامل مؤثر بر قیمت قرارداد قرار بگیرد.
در آپشناس، هدف از بررسی دادههای اختیار معامله این است که اطلاعات پراکنده بازار به تصویری روشنتر برای تحلیل و تصمیمگیری تبدیل شوند؛ بدون اینکه یک شاخص منفرد جایگزین ارزیابی ریسک و بررسی شرایط واقعی قرارداد شود.